

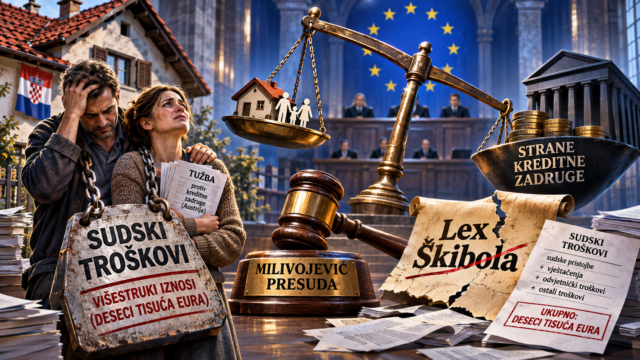
Presuda Suda Europske unije u predmetu Anica Milivojević protiv Raiffeisenbank C-630/17 poslužila je kao ključna osnova za ukidanje zakona kojim je Hrvatska pokušala zaštititi svoje građane od spornih prekograničnih kreditnih poslova. No dok su institucije raspravljale o slobodi pružanja financijskih usluga, dužnicima su ostali krediti, hipoteke, ovrhe i višegodišnji sudski postupci. Neki od njih, nakon što su povjerovali zakonu vlastite države, suočili su se i s obvezom plaćanja visokih sudskih troškova. Postavlja se pitanje: može li država najprije građanima zakonom otvoriti put pravne zaštite, a potom ih ostaviti da sami snose posljedice njegova ukidanja?
Država je donijela zakon, građani su mu povjerovali, a onda je pravna zaštita nestala
Hrvatski sabor donio je 2017. godine Zakon o ništetnosti ugovora o kreditu s međunarodnim obilježjima sklopljenih u Republici Hrvatskoj s neovlaštenim vjerovnikom, poznatiji kao „Lex Škibola”, prema njegovu predlagatelju, tadašnjem saborskom zastupniku Marinu Škiboli.

Zakon je stupio na snagu 29. srpnja 2017. i predstavljao pokušaj zakonodavnog rješavanja dugogodišnjeg problema kreditnih odnosa između hrvatskih građana i inozemnih financijskih institucija, među kojima su bile austrijske kreditne zadruge. Njegovim odredbama bilo je predviđeno da su određeni ugovori o kreditu sklopljeni u Hrvatskoj s neovlaštenim inozemnim vjerovnicima ništetni od trenutka sklapanja.
Zakon je obuhvaćao i na takvim ugovorima utemeljene pravne poslove, uključujući hipotekarna osiguranja, a dužnicima je omogućavao traženje odgode ovrhe dok se ne okonča postupak radi utvrđenja ništetnosti. Građani su tako dobili izričitu zakonsku osnovu za pokretanje sudskih postupaka. I zaista, mnogi su krenuli u parnice, angažirali odvjetnike, plaćali sudske pristojbe i nastojali zaštititi svoje nekretnine.
Nisu se pozivali na nepostojeći propis niti su sami izmislili pravnu osnovu. Pozivali su se na zakon koji je donio Hrvatski sabor i koji je u tom trenutku bio dio hrvatskog pravnog poretka.
A onda je došao 3. studenoga 2020. godine.
Ustavni sud Republike Hrvatske odlukom broj U-I-3678/2017 i drugim spojenim predmetima ukinuo je „Lex Škibola”, pozivajući se na presudu Suda Europske unije u predmetu C-630/17.
Zakonodavna zaštita je ukinuta, ali problem koji ju je izazvao nije nestao. Građani su ostali suočeni s istim vjerovnicima, istim ugovorima i istim hipotekama, a dio njih i s dodatnim sudskim troškovima.
Što je Sud Europske unije doista odlučio u predmetu Milivojević?
Presuda Suda Europske unije od 14. veljače 2019. u predmetu Anica Milivojević protiv Raiffeisenbank St. Stefan-Jagerberg-Wolfsberg eGen, C-630/17, predstavlja središnju pravnu točku ove afere.
Sud EU zaključio je da se članku 56. Ugovora o funkcioniranju Europske unije, kojim je zajamčena sloboda pružanja usluga, protivi hrvatsko zakonsko uređenje koje na opći i automatski način propisuje ništetnost određenih ugovora sklopljenih s vjerovnicima iz drugih država članica, uključujući ugovore sklopljene prije stupanja zakona na snagu.
Sud je također utvrdio nespojivost posebnih hrvatskih pravila o međunarodnoj sudskoj nadležnosti s Uredbom EU br. 1215/2012.Takvo tumačenje prava EU obvezujuće je za nacionalne sudove. Međutim, ovdje počinje problem koji zaslužuje mnogo veću javnu pozornost.
Sud Europske unije nije presudio da su svi ugovori austrijskih kreditnih zadruga zakoniti. Nije presudio da nijedan takav ugovor ne može biti ništetan. Nije utvrdio zakonitost svake pojedine hipoteke niti je hrvatskim sudovima zabranio ispitivati povrede drugih prisilnih propisa.
Sud je odlučivao o sukladnosti određenog nacionalnog zakonodavnog rješenja s pravom Europske unije. To je bitna razlika.
Ugovor koji ne može biti proglašen ništetnim samo na temelju ukinutog „Lex Škibola” i dalje može sadržavati nedopuštene kamate, nepoštene ugovorne odredbe, nedostatke u očitovanju volje ili druge povrede zakona. Za svaki pojedini ugovor potrebno je ispitati njegov sadržaj, okolnosti sklapanja i mjerodavno pravo.
Ukidanje zakona o automatskoj ništetnosti nije potvrda zakonitosti svakog kreditnog posla.
Pa ipak, ostaje pitanje koliko su hrvatski sudovi nakon ukidanja zakona doista ispitivali sve druge raspoložive pravne osnove zaštite, osobito u predmetima u kojima su dužnici iznosili odgovarajuće činjenice i dokaze.
Ustavni sud ukinuo je zakon, ali tko je zaštitio povjerenje građana u taj isti zakon?
Ustavni sud svoju je odluku od 3. studenoga 2020. obrazložio prihvaćanjem stajališta Suda EU o nespojivosti spornog zakona s pravom Unije. No ustavnopravno pitanje nije završavalo utvrđenjem te nespojivosti. Što je s građanima koji su u razdoblju važenja zakona već pokrenuli parnične postupke?
Što je s osobama koje su, uzimajući u obzir zakonsko jamstvo zaštite, uložile znatna sredstva u sudske postupke? Što je s njihovim legitimnim očekivanjem da se država neće prema njima odnositi kao da je pravna osnova na koju su se pozivali bila njihova vlastita pogreška?
Ustavni sud nije u odluci kojom je ukinuo zakon uspostavio poseban mehanizam obeštećenja tih građana ili preuzimanja troškova postupaka nastalih zbog oslanjanja na zakon. Doduše, Ustavni sud nije zakonodavac i nije dužan sam osmisliti zamjenski zakon, ali upravo se zbog toga otvara pitanje odgovornosti Hrvatskog sabora, Vlade Republike Hrvatske i drugih nadležnih institucija koji su sav teret prenijeli na dužnike austrijskih zadruga, iako taj teret nisu dužni nositi.
Ako država donese zakon za koji se naknadno utvrdi da je protivan pravu EU, iz kojeg razloga sav financijski rizik takvog zakonodavnog propusta moraju snositi građani koji su se na taj zakon pozivali?
Građani nisu donosili zakon. Nisu ocjenjivali njegovu sukladnost s europskim pravom. Nisu imali ovlast ukinuti ga niti zamijeniti drugim zaštitnim mehanizmom. Ali su na njih natovarili teret sudskih troškova nakon odbijenih tužbi zbog ukidanja zakona. To nije samo pitanje sudskih troškova. To je pitanje pravne sigurnosti i povjerenja u državu.
Dvojica ustavnih sudaca upozorila su na ozbiljne probleme odluke
Posebnu težinu ovoj raspravi daju izdvojena mišljenja ustavnih sudaca Branka Brkića i Gorana Selaneca.
Sudac Branko Brkić otvoreno se usprotivio ukidanju zakona, smatrajući da je zakonodavac imao opravdane razloge zaštititi građane od posljedica spornih kreditnih poslova. U svojem je izdvojenom mišljenju upozorio na opasnost da se ukidanjem zakona dodatno osnaže pravni učinci ugovora koje je smatrao protivnima pravnom poretku te je predložio mogućnost donošenja novog, drukčije oblikovanog zakonskog rješenja.
Sudac Goran Selanec iznio je drukčije strukturiranu, ali jednako ozbiljnu kritiku. Njegovo izdvojeno mišljenje problematizira način na koji je većina Ustavnog suda povezala nespojivost zakona s pravom Europske unije s njegovom neustavnošću. Upozorio je da se odnos hrvatskog ustavnog poretka i prava Europske unije ne može svesti na automatsko poistovjećivanje dvaju različitih pravnih pitanja.
Ova izdvojena mišljenja nisu pravno obvezujuća. Ali dokazuju da ni među ustavnim sucima nije postojalo jedinstveno stajalište o pravnom pristupu i posljedicama ukidanja zakona. Upravo zbog toga, još je opravdanije postaviti pitanje je li nakon ukidanja „Lex Škibola” hrvatski zakonodavac trebao hitno urediti zaštitu građana koji su se na taj zakon oslonili.
Umjesto toga, teret pravne nesigurnosti u velikoj je mjeri ostao na pojedincima.
Sudski troškovi: konkretan primjer cijene izgubljene pravne zaštite
Koliko ozbiljne mogu biti posljedice, pokazuje presuda Općinskog građanskog suda u Zagrebu, poslovni broj P-4979/2020-74, od 9. svibnja 2022.U tom su postupku tužiteljice, među ostalim, zahtijevale utvrđenje ništetnosti kreditnog ugovora i uspostavu ranijeg zemljišnoknjižnog stanja. Pozivale su se i na zakon koji je tijekom trajanja postupka ukinut.
Sud je u obrazloženju naveo da se ukinuti zakon više ne može primijeniti. Tužiteljice su se tijekom postupka pokušale pozvati na dodatne okolnosti i pravne osnove povezane s nepoštenim ugovornim odredbama, ali sud nije dopustio predloženu preinaku tužbe. Tužbeni zahtjev je odbijen. Zatim je uslijedila odluka o troškovima.
Tužiteljicama je naloženo nadoknaditi protivnoj strani 59.687,50 kuna sudskih troškova, uz zakonske zatezne kamate.
Riječ je o prvostupanjskoj presudi, pa se bez potvrde njezina kasnijeg procesnog ishoda ne može tvrditi da je navedena obveza konačno pravomoćno utvrđena.
No već takva odluka pokazuje koliko ozbiljne financijske posljedice može imati gubitak spora u kojem je stranka računala i na zakon koji je naknadno ukinut. Međutim, citirana presuda jasno ukazuje na problem koji je ostao nakon ukinutog zakona. Osim što su ovrhe krenule nesmiljeno istim tempom kao i prije donošenja zakona, krenule su i deložacije, kao da se problem dužnika austrijskih zadruga nikada nije niti rješavao.
Građanin može ući u postupak oslanjajući se na važeći zakon, a završiti u situaciji u kojoj taj zakon više ne postoji, sud odbija njegov zahtjev, a financijski teret postupka pada na njega.
Zar takva posljedica ne zaslužuje sustavnu analizu zakonodavca? Zar pravna država ne bi trebala imati odgovor na pitanje kako zaštititi ljude od nerazmjernih troškova nastalih zbog promjene pravnog okvira za koju nisu odgovorni?
Europsko pravo ne štiti samo slobodu financijskog tržišta
U javnim raspravama o aferi austrijskih kreditnih zadruga često se ističe presuda Milivojević kao dokaz da je europsko pravo spriječilo Hrvatsku da proglasi određene ugovore ništetnima. Svi prešućuju da je Europski sud ostavio domaćem zakonodavstvu da riješe problem tih dužnika na način da zakon ne bude u suprotnosti sa europskim pravom. Točnije, presudom je istaknuto da zakonom ne može biti obuhvaćena samo jedna strana oštećenika, već zakon mora biti za sve druge građane. U tom dijelu zakazalo su hrvatsko zakonodavstvo i Hrvatski sabor koji nakon ukidanja Lex Škibole više nisu niti pokušali riješiti ovaj problem.
Pravo Europske unije štiti i potrošače, osigurava djelotvornu sudsku zaštitu i zahtijeva da nacionalna postupovna pravila ne učine ostvarivanje prava koja proizlaze iz prava Unije praktično nemogućim ili pretjerano otežanim.
Članak 47. Povelje Europske unije o temeljnim pravima jamči pravo na djelotvoran pravni lijek i pošteno suđenje kada se primjenjuje pravo Unije.
Direktiva 93/13/EEZ uspostavlja zaštitu potrošača od nepoštenih ugovornih odredaba, a sudska praksa Suda EU zahtijeva djelotvornu sudsku kontrolu takvih odredaba u predmetima na koje se Direktiva primjenjuje.
Ako je za zaštitu slobode pružanja usluga primijenjeno europsko pravo, onda se jednako ozbiljno moraju razmotriti i ona pravila europskog prava koja štite dužnike kada za to postoje zakonske pretpostavke.
Posebno je važno što je Sud EU u samoj presudi Milivojević razlikovao pitanje valjanosti ugovora, valjanosti založne izjave i brisanja hipoteke iz zemljišnih knjiga. U točkama 100.–105. presude objašnjava se razlika između obveznopravnih i stvarnopravnih zahtjeva. Sud je utvrdio da zahtjev za brisanje hipoteke predstavlja spor o stvarnom pravu na nekretnini u smislu pravila o međunarodnoj nadležnosti, dok zahtjevi za utvrđenje ništetnosti ugovora o kreditu i založne izjave imaju drukčiju pravnu prirodu.
Time nije naložio brisanje hipoteka, ali je potvrdio nužnost pravnog razlikovanja tih zahtjeva.
Hrvatski sudovi zato ne bi smjeli svesti svaku takvu parnicu samo na pitanje postoji li još uvijek „Lex Škibola”.
Moraju odlučiti o svim pravodobno i pravilno istaknutim pravnim osnovama koje su važne za konkretan postupak, uz poštovanje procesnih pravila i obveze ispitivanja nepoštenih ugovornih odredaba kada je takvo ispitivanje propisano pravom EU.
Može li država odgovarati za štetu koju je prouzročilo njezino zakonodavstvo?
Ovdje dolazimo do pitanja koje je nakon ukidanja zakona trebalo otvoriti na najvišoj državnoj razini.
U pravu Europske unije poznato je načelo odgovornosti države članice za štetu prouzročenu povredama prava Unije, razvijeno u sudskoj praksi Suda EU, osobito u predmetima Francovich i drugi, C-6/90 i C-9/90, te Brasserie du Pêcheur i Factortame, C-46/93 i C-48/93.
Odgovornost države nije automatska. Potrebno je utvrditi da povrijeđeno pravilo prava Unije pojedincima daje određena prava, da je povreda dovoljno ozbiljna i da postoji neposredna uzročna veza između povrede i štete.
Zato se ne može unaprijed tvrditi da svaki dužnik koji je izgubio spor na temelju „Lex Škibola” ima pravo na naknadu štete od Republike Hrvatske. No ta mogućnost objektivno postoji jer građani ne moraju snositi onaj teret koji nisu skrivili.
Posebno se mora razmotriti postoji li prema hrvatskom pravu osnova za naknadu štete nastale zbog protupravnog postupanja javne vlasti te kakvu pravnu zaštitu imaju građani koji su pretrpjeli predvidive financijske posljedice oslanjanja na zakon koji je naknadno ukinut.
To su pitanja koja zahtijevaju ozbiljnu analizu, a ne institucionalnu šutnju.
Zašto nitko nije riješio pitanje građana koji su već bili na sudu?
Hrvatski zakonodavac znao je da zakon uređuje iznimno osjetljive imovinskopravne odnose i da se radi o kreditima osiguranima nekretninama, kao i o sporovima u kojima građani mogu izgubiti domove ili poslovnu imovinu. Znao je i da će građani na temelju zakona pokretati parnice.
Nakon presude Suda EU iz veljače 2019. postalo je jasno da postoje ozbiljne prepreke primjeni tog zakona.
Nakon odluke Ustavnog suda iz studenoga 2020. nastala je nova pravna situacija. A gdje je nestala zaštita građana koji su se već nalazili u postupcima?
Zašto nije pripremljeno novo, s pravom EU usklađeno zakonsko rješenje? Iz kojeg razloga nije provedena analiza sudskih troškova nastalih u postupcima koji su pokrenuti tijekom važenja zakona? Zašto nije razmotrena posebna prijelazna zaštita stranaka čija se procesna pozicija bitno promijenila?
I konačno, zašto javnosti nisu predstavljeni podaci o broju takvih predmeta, njihovim ishodima i ukupnim troškovima koje su snosili građani?
To su pitanja za Hrvatski sabor, Vladu Republike Hrvatske i Ministarstvo pravosuđa jer upravo u ovom slučaju Država snosi odgovornost zakonodavnog postupanja.
Sudski troškovi ne smiju postati kazna za povjerenje u zakon
Zakon o parničnom postupku predviđa da stranka koja izgubi parnicu u pravilu snosi odgovarajuće troškove protivne strane.Ali nije svaka parnica jednaka. Postoji velika razlika između osobe koja bez razumne pravne osnove pokrene postupak i osobe koja se u trenutku podnošenja tužbe poziva na važeći zakon Hrvatskog sabora.
U slučaju kada sudski troškovi padaju na teret građana koji su se pozivali na važeći zakon u vrijeme tužbe, a osobito kada se radi o troškovima koji mogu ugroziti egzistenciju dužnika Hrvatski sabor bio je dužan donijeti propis koji će te građane zaštititi od takvih nerazumnih troškova.
Pravo na pristup sudu, zajamčeno člankom 6. Europske konvencije za zaštitu ljudskih prava i člankom 29. Ustava Republike Hrvatske, mora biti praktično i djelotvorno. Prekomjerni i nerazmjerni financijski tereti, ovisno o okolnostima konkretnog predmeta, mogu otvoriti pitanje djelotvornosti tog prava.
Pravosuđe ne može biti sustav u kojem građanin snosi svaki rizik promjene zakonodavstva, a država nijedan.
Ukinuti zakon nije riješio pitanje zakonitosti austrijskih kredita
Jedna od najvećih opasnosti nakon odluke Ustavnog suda jest pojednostavljeno zaključivanje da je ukidanjem „Lex Škibola” okončana svaka rasprava o zakonitosti poslovanja austrijskih kreditnih zadruga.
To nije točno.
Ostaju otvorena pitanja sadržaja pojedinih ugovora, primjenjivog prava, pravilnosti ugovaranja kamata, valjanosti instrumenata osiguranja, mogućih povreda potrošačkog zakonodavstva te zakonitosti pojedinih ovršnih postupaka. U svakom predmetu potrebno je provjeriti i gdje je ugovor sklopljen, u kojem svojstvu je dužnik nastupao, koja su se pravila primjenjivala u vrijeme sklapanja i koji pravni učinci traju. Nijedna presuda ne može unaprijed zamijeniti ispitivanje svih tih okolnosti.
Presuda Milivojević nije oslobađajuća presuda za sve austrijske kreditne zadruge. Ona nije presuda kojom je svaki njihov ugovor proglašen zakonitim. To je presuda o granicama nacionalnog zakonodavstva i o pravilima međunarodne sudske nadležnosti.
Sve ostalo mora se utvrđivati u parničnom postupku.
Tko će preuzeti odgovornost?
Od 2017. do danas promijenili su se zakoni, donesene su europske i ustavnosudske odluke, a građani su nastavili voditi sudske postupke. Oodgovornost za posljedice tih promjena ostala je nerazjašnjena i neriješena. Hrvatska država ne može se zadovoljiti objašnjenjem da je Ustavni sud ukinuo zakon jer je on bio protivan pravu Europske unije.
To je objašnjenje pravnog razloga ukidanja. Nije odgovor na pitanje što se dogodilo ljudima koji su na temelju tog zakona već tražili zaštitu.
Nitko nije, nakon ukidanja zakona dao odgovor zašto se nakon toga nije pristupilo rješavanju problema koji je potaknuo njegovo donošenje. Zbog toga je nužno zatražiti javno izvješće nadležnih institucija o svim sudskim postupcima koji su se temeljili na „Lex Škibola”, njihovim ishodima i dosuđenim troškovima. Isto tako je potrebno razmotriti mogućnost zakonodavnih mjera kojima bi se, uz poštovanje prava EU i pravomoćnih sudskih odluka, ublažile nerazmjerne posljedice za građane.
Ukidanjem zakona Lex Škibola nije ukinut problem, niti je problem nestao. Štoviše, problem je još veći nego što je bio!!! Znači da je ukidanjem zakona koji je bio protivan pravu Europske unije, nastupila situacija koja dio građana stavlja u podređeni, nezaštićeni položaj, što je isto tako protivno pravu Europske unije.
Država je građanima ponudila zakon kao put prema pravnoj zaštiti. Kada se pokazalo da taj zakon nije usklađen s pravom Europske unije, zakon je uklonjen iz pravnog poretka. No građanima koji su mu povjerovali ostavljene su posljedice. DRŽAVA JE GRAĐANE OSTAVILA DA PLATE CIJENU NJEZINIH POGREŠAKA!
Autor: Nada Landeka/HAZUD.HR
Dokumenti i pravni izvori
- Sud Europske unije, presuda od 14. veljače 2019., Anica Milivojević protiv Raiffeisenbank, C-630/17, ECLI:EU:C:2019:123.
- Ustavni sud Republike Hrvatske, odluka U-I-3678/2017 i dr. od 3. studenoga 2020., Narodne novine 131/2020.
- Izdvojena mišljenja ustavnih sudaca Branka Brkića i Gorana Selaneca, objavljena uz navedenu odluku.
- Zakon o ništetnosti ugovora o kreditu s međunarodnim obilježjima sklopljenih u Republici Hrvatskoj s neovlaštenim vjerovnikom, Narodne novine 72/2017.
- Općinski građanski sud u Zagrebu, presuda P-4979/2020-74 od 9. svibnja 2022. – prvostupanjska odluka.
- Direktiva Vijeća 93/13/EEZ o nepoštenim uvjetima u potrošačkim ugovorima.
- Članak 47. Povelje Europske unije o temeljnim pravima te članak 6. Europske konvencije za zaštitu ljudskih prava.
- Sud EU, Francovich i drugi, C-6/90 i C-9/90, te Brasserie du Pêcheur i Factortame, C-46/93 i C-48/93.